

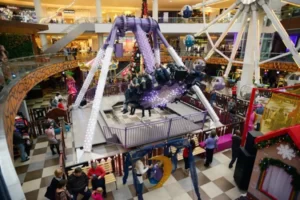
В московских торговых центрах заметно меняется структура новых открытий: все большую долю площадей занимают развлекательные операторы, фитнес-клубы и сервисные компании. По данным CORE.XP, за январь–сентябрь 2026 года на эти категории пришлось 42,7% площади новых открытий арендаторов против 14,3% за аналогичный период прошлого года.
Таким образом, показатель вырос почти втрое, что отражает изменение роли торговых центров: наряду с покупками самостоятельными причинами для посещения становятся развлечения, спорт и повседневные услуги.
Наиболее заметную динамику демонстрирует развлекательный сегмент. За девять месяцев 2026 года его доля в площади новых открытий увеличилась с 3,4% до 30,3%, то есть почти в девять раз. По количеству новых точек показатель вырос с 1,4% до 6,9%. Это свидетельствует об усилении роли развлекательных форматов в формировании арендаторского состава торговых центров.
Одновременно растет присутствие спортивных и сервисных операторов. Доля спортивных услуг в площади новых открытий достигла 10,4% против 6,3% годом ранее. Доля услуг и сервисов по количеству новых точек увеличилась с 7,8% до 8,9%. В совокупности развлечения, спортивные и другие услуги обеспечили 18,3% новых открытий по числу арендаторов против 11,5% за аналогичный период 2025 года.
Изменения заметны и в общей структуре арендаторов действующих торговых центров Москвы. Согласно выборке CORE.XP, наиболее существенный рост за год продемонстрировали заведения общественного питания: их доля увеличилась на 2,2 п.п., с 13,8% до 16%. Таким образом, сегодня почти каждая шестая торговая точка в рассматриваемых объектах относится к гастрономическому сегменту.
Общественное питание постепенно превращается из сопутствующей функции торгового центра в самостоятельный фактор привлечения посетителей. Рестораны, кафе и гастрономические пространства формируют дополнительные сценарии посещения, увеличивают время пребывания покупателей и создают возможности для роста потребительских расходов.
Усиливается и роль повседневных услуг. Их доля в структуре арендаторов выросла с 9,3% до 10,8%, спортивных услуг — с 0,8% до 1,2%, развлечений — с 2,8% до 3,8%. При этом досуговые операторы увеличивают присутствие не только по количеству точек, но и по занимаемой площади. Доля развлечений в общей арендованной площади рассматриваемых торговых центров выросла с 12,7% до 14%, спортивных услуг — с 3,2% до 4%.
Такая динамика отражает постепенное изменение модели использования торговых центров. Посетители все чаще совмещают покупки с занятиями спортом, посещением ресторанов, развлекательных пространств и получением бытовых услуг. Для собственников объектов это означает необходимость пересматривать структуру арендаторов и создавать условия для различных сценариев посещения.
Трансформируются и традиционные торговые форматы. Магазины все чаще дополняют продажи сервисами, мероприятиями и цифровыми инструментами взаимодействия с покупателями. Для брендов, изначально работавших преимущественно в интернете, физические пространства становятся дополнительным каналом коммуникации с аудиторией. Шоурумы и концептуальные магазины позволяют покупателям познакомиться с продукцией, получить консультацию и сформировать более тесную связь с брендом.
«Сейчас все больше проектов реализуется в формате КРТ, — отмечает генеральный директор ООО СЗ «Балчуг Эстейт» Евгений Савосько. – Для их успеха необходимо обеспечить жителям весь комплекс услуг и комфорта, и в этом отношение у торговых центров большие перспективы».
По оценке аналитиков CORE.XP, дальнейшая конкурентоспособность торговых центров будет все больше зависеть от способности формировать разнообразные причины для посещения. При этом традиционная торговая функция сохраняет значение, однако дополняется гастрономией, развлечениями, спортивными и сервисными форматами. В результате торговые центры постепенно переходят от модели преимущественно торгового объекта к многофункциональному пространству, ориентированному на повседневные потребности и досуг посетителей.